Dezvoltarea a accelerat în T3, iar perioada iulie–septembrie a fost cea mai productivă din acest an în ceea ce privește finalizările: 133.000 mp livrați, cu 54% mai mult comparativ cu T2 și cu 15% peste T1.
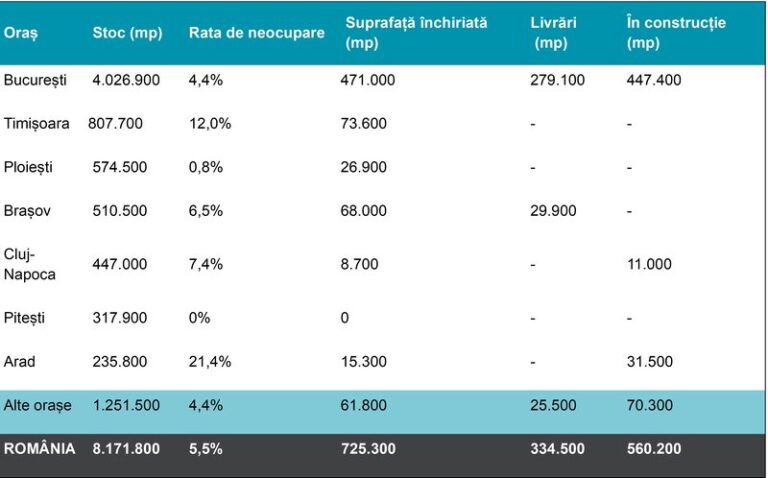
Bucureștiul rămâne clar cel mai mare hub industrial al țării, cu peste 4 milioane mp de stoc modern, reprezentând aproape jumătate din totalul național. Urmează piețele regionale: Timișoara (aproximativ 808.000 mp), Ploiești (575.000 mp), Brașov (511.000 mp) și Cluj-Napoca (447.000 mp).
Cea mai importantă livrare din T3 a constat în finalizarea a 111.600 mp în CTPark Bucharest West, proiect ocupat de retailerul polonez LPP (Sinsay, Reserved, Mohito, House, Cropp). Un alt proiect finalizat în trimestru a fost MLP Bucharest West, cu 21.000 mp.
Din totalul spațiilor industriale și logistice aflate în construcție, aproape 80% sunt concentrate în București (447.000 mp). Restul se găsesc în orașe precum Iași (40.000 mp), Arad (31.500 mp), Sibiu (15.000 mp), Deva (15.300 mp) și Cluj-Napoca (11.000 mp).
Printre cele mai importante proiecte în dezvoltare se numără extinderi și noi suprafețe în CTPark Bucharest West, VGP Park Bucharest East, WDP Park Dragomirești, WDP Park Ștefănești, ELI Park Bucharest și GARBE Park Bucharest.
Activitatea de închiriere s-a redus în trimestrul al treilea, înregistrând 156.000 mp, față de 329.000 mp în T2. Per ansamblu, cererea din primele nouă luni ale anului a fost de aproximativ 725.000 mp, cu 3% sub nivelul din aceeași perioadă a anului trecut.
Bucureștiul și Timișoara au consolidat statutul de principale hub-uri industriale și logistice, cele două piețe concentrând împreună circa 75% din cererea totală înregistrată în primele nouă luni ale anului.
La nivel național, rata de neocupare a scăzut la 5,5%, iar în București a ajuns la 4,4%, evoluție susținută în parte de livrările built-to-suit din trimestrul al treilea.
Rodica Târcavu, Partner Industrial Agency Cushman & Wakefield Echinox, subliniază: ”Piața industrială și logistică nu a fost imună la contextul economic dificil, marcat de criza energetică, creșterea costurilor și de incertitudinile care au influențat deciziile de investiții și de extindere ale companiilor. Impactul asupra pieței a fost însă limitat de fundamentele solide ale sectorului. După primele nouă luni, cererea este cu doar 3% sub nivelul din perioada similară a anului trecut, ceea ce indică mai degrabă o temperare a activității decât o schimbare de tendință. În același timp, intensificarea activității de dezvoltare confirmă încrederea investitorilor și dezvoltatorilor în perspectivele pe termen mediu și lung ale pieței. Ponderea tranzacțiilor noi a fost de aproximativ 55%, respectiv 395.000 metri pătrați, interesul venind din partea chiriașilor din toate sectoarele economiei. Ne așteptăm ca cererea să rămână la un nivel sănătos în perioada următoare, inclusiv în 2027. Într-un context economic caracterizat de transformări și incertitudini, este firesc ca segmentele pieței să evolueze în ritmuri diferite. Tocmai această diversificare reduce dependența de un singur motor de creștere, contribuind la o piață mai echilibrată și la o dezvoltare sustenabilă pe termen lung.”
Chiria primă pentru spațiile industriale și logistice din București a rămas la 4,80 euro/mp/lună în T3 2026. Majoritatea piețelor regionale au înregistrat creșteri, iar nivelurile chiriilor prime se situează acum într-un interval mai restrâns, de 4,50–4,65 euro/mp/lună. Raportul notează că, pe fondul costurilor ridicate de construcție și finanțare, proprietarii își mențin nivelurile de preț, iar chiriile sunt de așteptat să rămână stabile în trimestrele următoare.