„Acest rating influențează direct costul cu care statul român se împrumută: cu cât nota este mai scăzută sau perspectiva este negativă, cu atât investitorii cer dobânzi mai mari pentru a-și asuma riscul de a cumpăra obligațiuni românești. O retrogradare sub limita «investment grade» − scenariul cel mai grav − ar obliga mulți investitori instituționali să vândă automat obligațiunile românești, ceea ce ar scumpi semnificativ finanțarea datoriei publice și ar pune presiune suplimentară pe bugetul statului”, spune Bálint Nagy, cercetător în cadrul echipei RoEM-UBB FSEGA.
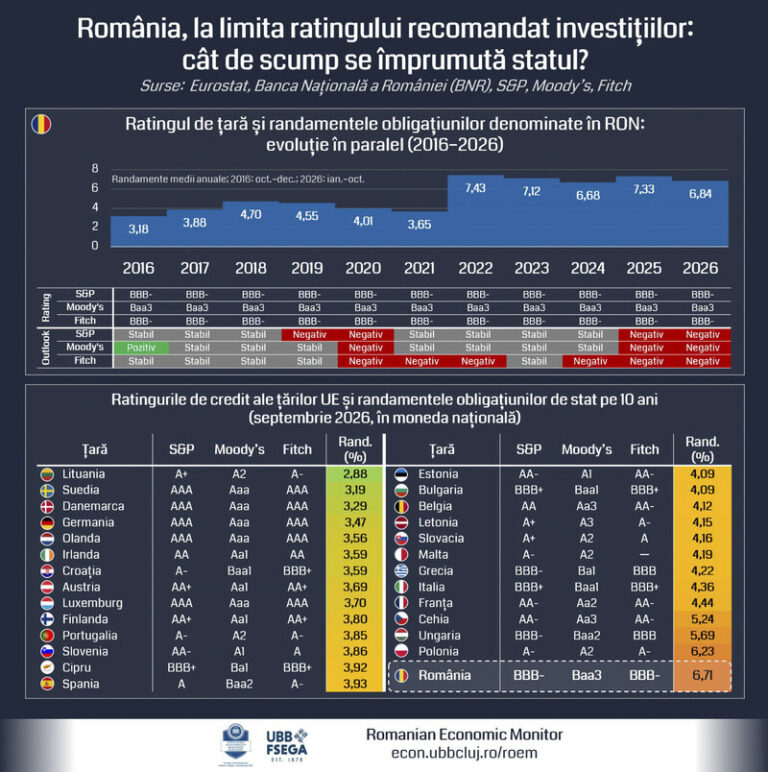
Anul acesta, România a trecut prin trei evaluări majore: pe 31 iulie, Fitch a reconfirmat ratingul BBB− cu perspectivă negativă; pe 7 august, Moody’s a menținut Baa3 cu perspectivă negativă; iar pe 2 octombrie, Standard & Poor’s (S&P) a reconfirmat BBB− cu perspectivă negativă. Următoarea revizuire importantă este programată în ianuarie 2027, când Fitch va reanaliza ratingul României. Datele aferente evaluărilor realizate de S&P și Moody’s în 2027 vor fi cunoscute după publicarea calendarelor oficiale ale acestor agenții.
Specialiștii RoEM-UBB FSEGA subliniază că miza evaluărilor viitoare va fi capacitatea României de a demonstra că reducerea deficitului în 2026 este sustenabilă și nu rezultatul unor măsuri temporare. Stabilitatea guvernamentală, un buget credibil pentru 2027, respectarea țintelor fiscale în execuție, continuarea absorbției fondurilor europene și menținerea datoriei publice pe o traiectorie sustenabilă vor reprezenta, cel mai probabil, criterii esențiale în deciziile agențiilor de rating.
Din 2014, România și-a păstrat statutul investment grade la toate cele trei mari agenții, însă perspectivele negative evidențiază fragilitatea acestei poziții. „Deficitele bugetare ridicate, creșterea datoriei publice, instabilitatea politică și riscurile geopolitice afectează percepția investitorilor și limitează posibilitatea unei îmbunătățiri a ratingului. Reconfirmarea ratingului în 2026 nu înseamnă dispariția riscului de retrogradare, ci mai degrabă câștigarea unui timp suplimentar. Continuarea consecventă a consolidării bugetare rămâne esențială pentru menținerea României în categoria recomandată investițiilor”, explică Levente Szász, coordonatorul echipei RoEM-UBB FSEGA.
Ratingul de țară este o notă acordată de agenții specializate independente – precum Standard & Poor’s, Moody’s sau Fitch – care reflectă cât de sigur este să împrumuți bani unui stat. Cu cât nota este mai bună, cu atât acel stat este perceput ca fiind mai de încredere în rambursarea datoriei. Agențiile evaluează probabilitatea guvernelor de a fi capabile și dispuse să-și ramburseze obligațiile financiare.
Un studiu al economiștilor Olivier Blanchard, Daniel Leigh și Prachi Mishra, publicat de Fondul Monetar Internațional în septembrie 2026, arată că ratingurile suverane sunt influențate de nivelul datoriei publice, perspectivele bugetare și raportul dintre dobânzi și creșterea economică. Datoria suverană ridicată sau deficitul bugetar persistent sporesc presiunile asupra bugetului și riscul de incapacitate de plată. Totodată, o creștere economică scăzută combinată cu dobânzi mari accelerează acumularea datoriei publice.
Analiza RoEM-UBB FSEGA mai evidențiază că stabilitatea politică și riscurile geopolitice pot reduce credibilitatea unui guvern și, prin extensie, ratingul de țară. Crizele politice afectează capacitatea statului de a colecta veniturile necesare pentru finanțarea cheltuielilor. În cazul României, combinarea unui deficit bugetar foarte mare, creșterii datoriei publice și incertitudinilor politice explică, în mare măsură, poziția aproape de limita inferioară a categoriei investment grade și menținerea perspectivelor negative de către toate cele trei agenții. Rămâne de urmărit dacă învestirea noului guvern, la 20 octombrie, după aproape șase luni de criză politică, va fi interpretată de investitori ca semnal de stabilitate și susținere a consolidării bugetare, contribuind astfel la îmbunătățirea perspectivei asociate ratingului suveran al României.
RoEM-UBB FSEGA arată că, din mijlocul anilor 2000, România a obținut treptat statutul investment grade din partea principalelor agenții de rating. Parcursul a fost însă perturbat de criza financiară globală: în 2008, S&P și Fitch au retrogradat România sub acest prag. Țara a revenit în categoria investment grade în 2011, conform Fitch, și în 2014, conform S&P. Din 2014, România a menținut acest statut la toate cele trei agenții, dar în cea mai mare parte a perioadei a stat aproape de limita inferioară, reflectând un echilibru fragil între creșterea economică robustă și deficitele fiscale structurale ridicate.
Randamentul mediu al obligațiunilor guvernamentale românești cu maturitate de 10 ani a avut fluctuații semnificative: după 2021 a crescut accelerat, pe fondul majorării dobânzilor la nivel global ca răspuns la inflație, depășind 6% în 2022 — cel mai ridicat nivel din ultimul deceniu. Această evoluție a reflectat atât presiunile inflaționiste, cât și creșterea riscului perceput de investitori. În această lumină, perspectivele negative acordate României de toate cele trei mari agenții indică posibilitatea unei retrogradări către categoria non-investment grade (junk). Un astfel de scenariu ar putea avea efecte semnificative asupra costurilor de împrumut ale statului, având în vedere că randamentul obligațiunilor pe 10 ani era estimat la peste 7% în octombrie 2026.
Economiștii RoEM-UBB FSEGA identifică trei consecințe principale în cazul în care România ar trece sub pragul investment grade:
Prima consecință ar fi vânzările forțate de obligațiuni și restrângerea bazei de investitori. Unele fonduri de pensii și companii de asigurări au reguli care impun un rating minim; o retrogradare ar putea determina reducerea expunerii lor la datoria publică românească. Efectul însă nu ar fi automat sau uniform, deoarece regulile variază între fonduri, asigurători și administratori de pensii, precum și în funcție de indicele de referință.
A doua ar fi creșterea costurilor de finanțare a datoriei publice. Statul s-ar împrumuta la dobânzi semnificativ mai mari, ceea ce ar amplifica un deficit bugetar deja ridicat și ar genera un cerc vicios: deficit mai mare → nevoie mai mare de împrumut → dobânzi și mai mari.
A treia consecință ar putea fi intensificarea presiunilor asupra monedei naționale și accelerarea ieșirilor de capital. Pe termen scurt, retrogradarea la categoria junk ar putea pune presiune pe cursul de schimb, reduce intrările de capital și slăbi încrederea investitorilor. Dacă aceste efecte se prelungesc, investițiile și consumul intern ar putea fi afectate, cu repercusiuni asupra creșterii economice și a nivelului de trai.
RoEM-UBB FSEGA a realizat o hartă a ratingurilor în statele membre UE, evidențiind diferențe între economiile occidentale și nordice, pe de o parte, și cele din estul continentului, pe de altă parte. Blocul AAA — Germania, Olanda, Luxemburg și țările nordice — este perceput ca refugiu de risc, cu randamente printre cele mai scăzute din Europa.
Franța, cu ratinguri A+/A-1 acordate de Standard & Poor’s în octombrie 2026, înregistra un randament de 4,44% după ce S&P a retrogradat ratingul țării de la AA-/A-1+, din cauza problemelor bugetare. Diferența de aproximativ 100 de puncte de bază între randamentele obligațiunilor franceze și germane este un indicator de stres al zonei euro urmărit de Banca Centrală Europeană. La momentul analizei, niciun stat membru al Uniunii Europene nu se află în categoria non-investment grade (junk).
Cea mai cunoscută situație de acest tip în UE este Grecia, care a ajuns în categoria junk la toate cele trei mari agenții în perioada 2012–2016. S&P a coborât ratingul Greciei sub pragul investment grade în aprilie 2010, iar în 2012 l-a redus până la nivelul CC, apropiat de incapacitate de plată. Moody’s și Fitch au urmat în 2010, coborând treptat ratingul până la Ca/C, respectiv CCC. Restructurarea datoriei suverane din 2012, în valoare de aproximativ 200 de miliarde de euro, a condus la încadrarea Greciei în categoria selective default la unele agenții. Revenirea țării în categoria investment grade a fost un proces lent, desfășurat pe parcursul a peste 13 ani.
Grecia nu a fost singura: la începutul anului 2012, Portugalia a fost retrogradată în categoria junk de S&P și alte agenții, iar Cipru a pierdut de asemenea statutul investment grade în aceeași perioadă, în principal din cauza expunerii băncilor la datoria Greciei și a pierderilor din sectorul financiar.